Wysokość Twojej przyszłej emerytury nie jest kwestią przypadku, lecz sumą konkretnych decyzji, zgromadzonych środków i świadomości mechanizmów, które nimi rządzą. Zrozumienie, jak Zakład Ubezpieczeń Społecznych (ZUS) oblicza świadczenia, jest kluczowe dla każdego, kto chce aktywnie kształtować swoją finansową przyszłość i zapewnić sobie godne życie na emeryturze.
Kluczowe czynniki wpływające na wysokość Twojej emerytury
- Wysokość emerytury zależy od zgromadzonych składek, kapitału początkowego i środków z subkonta w ZUS.
- Wzór na obliczenie świadczenia to: podstawa obliczenia podzielona przez średnie dalsze trwanie życia.
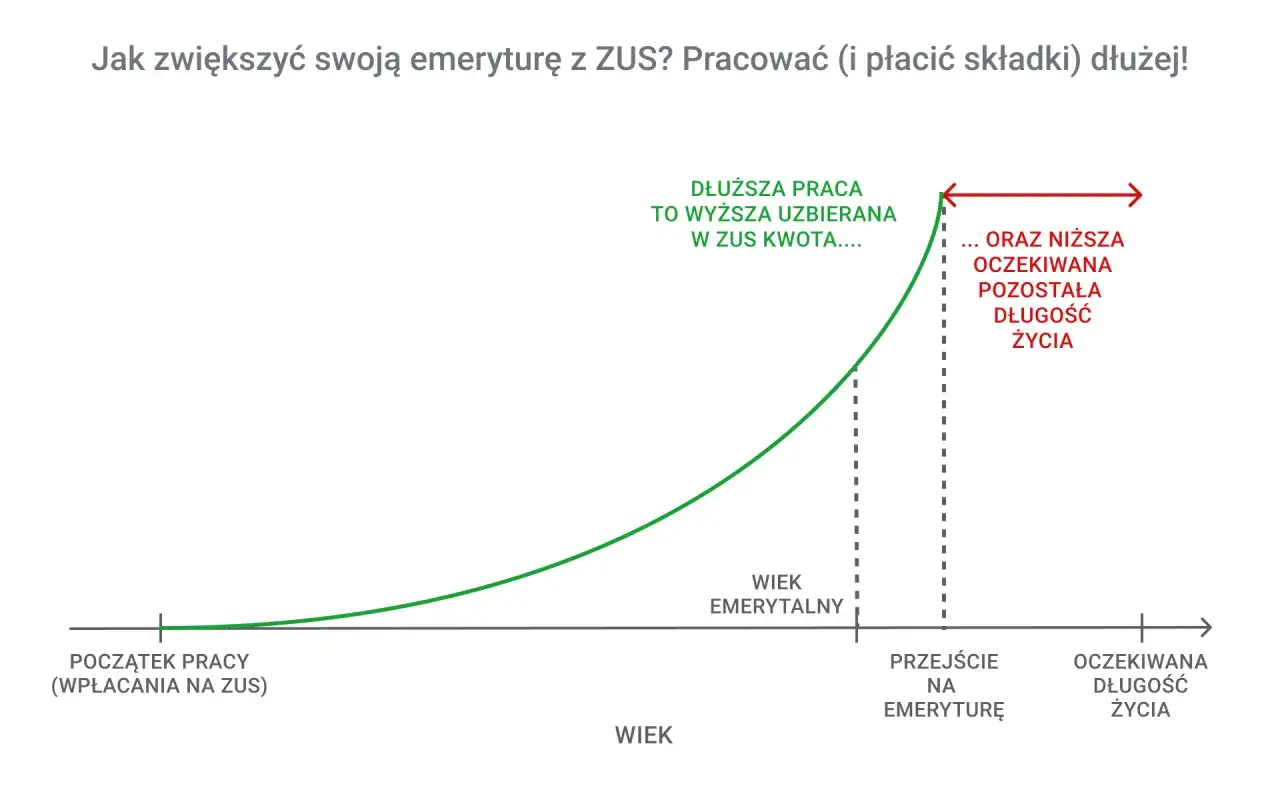
- Opóźnienie przejścia na emeryturę znacząco zwiększa jej wysokość dzięki dodatkowym składkom, waloryzacji i krótszemu okresowi pobierania świadczenia.
- Coroczna waloryzacja składek i kapitału początkowego jest kluczowa dla pomnażania zgromadzonego kapitału.
- Staż pracy (20/25 lat) jest istotny dla gwarancji minimalnej emerytury, choć nie decyduje o prawie do świadczenia.
- Możesz sprawdzić prognozowaną wysokość swojej emerytury na Platformie Usług Elektronicznych (PUE) ZUS.
Twoja przyszła emerytura w Twoich rękach – od czego tak naprawdę zależy jej wysokość?
Wielu z nas myśli o emeryturze jako o czymś, co przyjdzie samo, gdy osiągniemy odpowiedni wiek. Tymczasem rzeczywistość jest taka, że to, ile będziesz otrzymywać co miesiąc po zakończeniu aktywności zawodowej, zależy od wielu czynników, na które masz realny wpływ już dziś. Zrozumienie tych mechanizmów to pierwszy krok do świadomego budowania swojej finansowej przyszłości.
Dlaczego zrozumienie systemu emerytalnego jest dziś ważniejsze niż kiedykolwiek?
Żyjemy w czasach dynamicznych zmian, a systemy emerytalne ewoluują. Wiedza o tym, jak naliczane są świadczenia, pozwala nam nie tylko lepiej planować nasze finanse, ale także podejmować świadome decyzje dotyczące pracy, oszczędności czy momentu przejścia na zasłużony odpoczynek. Zamiast biernie czekać na to, co przyniesie przyszłość, możemy aktywnie ją kształtować. To daje poczucie kontroli i bezpieczeństwa.
Mit a rzeczywistość: Co decyduje o kwocie na Twoim koncie emerytalnym?
W powszechnym przekonaniu często słyszy się, że o wysokości emerytury decyduje staż pracy lub ostatnie zarobki. W przypadku osób urodzonych po 31 grudnia 1948 roku, które podlegają nowemu systemowi emerytalnemu opartemu na zasadzie zdefiniowanej składki, jest to uproszczenie. To, co faktycznie wpływa na Twoje przyszłe świadczenie, to przede wszystkim suma zgromadzonych środków na Twoim indywidualnym koncie emerytalnym. Im więcej środków zgromadzisz, tym wyższa będzie Twoja emerytura.
Kluczowe elementy emerytalnej układanki: Jak ZUS oblicza Twoje świadczenie?
Mechanizm obliczania emerytury przez ZUS, choć na pierwszy rzut oka może wydawać się skomplikowany, opiera się na prostych zasadach. Zrozumienie tych zasad jest kluczowe, aby móc świadomie wpływać na wysokość swojego przyszłego świadczenia. Pozwala to zobaczyć, które elementy mają największe znaczenie i na co warto zwrócić szczególną uwagę.
Prosty wzór, wielkie znaczenie: Podstawa obliczenia podzielona przez długość życia
Fundamentalną zasadą nowego systemu emerytalnego jest wzór: Emerytura = Podstawa obliczenia / Średnie dalsze trwanie życia. Ten prosty wzór kryje w sobie klucz do zrozumienia, jak ZUS ustala wysokość Twojego miesięcznego świadczenia. Podstawa obliczenia to suma Twoich zgromadzonych środków, a średnie dalsze trwanie życia to wskaźnik, który określa, jak długo będziesz pobierać emeryturę. Im wyższa podstawa i im krótszy przewidywany okres pobierania świadczenia, tym wyższa będzie Twoja miesięczna emerytura.
Składnik #1: Podstawa obliczenia – czyli kapitał, który budujesz przez lata
Podstawa obliczenia emerytury to kluczowy element, który bezpośrednio wpływa na wysokość Twojego świadczenia. Składa się ona z kilku ważnych części:
- Zwaloryzowane składki na ubezpieczenie emerytalne: Są to środki, które były odprowadzane od Twoich zarobków przez cały okres Twojej aktywności zawodowej.
- Zwaloryzowany kapitał początkowy: Dotyczy osób, które pracowały przed 1999 rokiem. Jest to kwota odtworzonych składek z tamtego okresu.
- Środki zapisane na subkoncie w ZUS: To dodatkowe środki, które są ewidencjonowane na Twoim indywidualnym subkoncie w ZUS.
Składnik #2: Średnie dalsze trwanie życia – dlaczego ten wskaźnik GUS jest tak istotny?
Tablice średniego dalszego trwania życia, publikowane co roku przez Główny Urząd Statystyczny (GUS), odgrywają niezwykle ważną rolę w obliczaniu emerytury. Określają one statystyczną przeciętną długość życia osób w danym wieku. Dlaczego jest to tak istotne? Ponieważ im później zdecydujesz się przejść na emeryturę, tym krótszy będzie przewidywany okres pobierania świadczenia (mniejszy mianownik we wzorze), co bezpośrednio przełoży się na wyższą miesięczną kwotę emerytury. Warto pamiętać, że te tablice obowiązują przez rok od 1 kwietnia do 31 marca następnego roku.
Serce Twojej emerytury: Wszystko o kapitale gromadzonym w ZUS
Kapitał zgromadzony na Twoim koncie emerytalnym to serce Twojego przyszłego świadczenia. To właśnie suma tych środków, odpowiednio zwaloryzowana i uwzględniona w obliczeniach, decyduje o tym, ile będziesz otrzymywać po zakończeniu pracy. Przyjrzyjmy się bliżej, skąd bierze się ten kapitał i jak rośnie.
Siła regularności: Jak Twoje zarobki i składki przekładają się na przyszłe świadczenie?
Podstawowa zasada jest prosta: im więcej zarabiasz i im dłużej pracujesz, odprowadzając składki na ubezpieczenie emerytalne, tym większa kwota trafia na Twoje konto. Każda złotówka odłożona w postaci składki to bezpośredni wzrost podstawy obliczenia Twojej przyszłej emerytury. Dlatego tak ważne jest legalne zatrudnienie i terminowe opłacanie składek. Ciągłość pracy i wysokie zarobki to fundament solidnej emerytury.
Podróż w czasie: Czym jest kapitał początkowy i dlaczego jest kluczowy dla osób pracujących przed 1999 rokiem?
Dla osób, które rozpoczęły swoją karierę zawodową przed 1 stycznia 1999 roku, niezwykle ważnym elementem jest kapitał początkowy. Jest to kwota, która ma na celu odtworzenie wartości składek na ubezpieczenie społeczne opłaconych przed wprowadzeniem reformy emerytalnej. Jego prawidłowe ustalenie przez ZUS jest kluczowe, ponieważ stanowi znaczącą część podstawy obliczenia emerytury dla tej grupy ubezpieczonych.
Subkonto w ZUS – co to jest i jakie środki się na nim znajdują?
Oprócz głównego konta emerytalnego, w systemie ZUS funkcjonuje również subkonto. Jest to specjalna część Twojego konta, na której ewidencjonowana jest część składki emerytalnej. Dotyczy to między innymi osób, które są członkami Otwartych Funduszy Emerytalnych (OFE). Środki zgromadzone na subkoncie również są uwzględniane przy obliczaniu Twojej emerytury.
Magia procentu składanego: Jak coroczna waloryzacja składek pomnaża Twój kapitał?
Kapitał zgromadzony na Twoim koncie emerytalnym nie stoi w miejscu. Zyskuje dzięki mechanizmowi waloryzacji. Zarówno składki na ubezpieczenie emerytalne, jak i kapitał początkowy są waloryzowane co roku, zazwyczaj w czerwcu. Dodatkowo, przy ustalaniu wysokości świadczenia, stosuje się waloryzacje kwartalne. Waloryzacja chroni realną wartość Twoich oszczędności przed inflacją i sprawia, że Twój kapitał rośnie w czasie, pracując dla Ciebie.
Wiek to tylko liczba, ale dla emerytury ma fundamentalne znaczenie
Wiek, w którym decydujemy się przejść na emeryturę, ma fundamentalne znaczenie dla jej wysokości. Ustawowy wiek emerytalny 60 lat dla kobiet i 65 lat dla mężczyzn to jedynie prawo, a nie obowiązek. Świadome opóźnienie tej decyzji może przynieść znaczące korzyści finansowe.
60/65 lat to prawo, nie obowiązek – co zyskujesz, opóźniając decyzję o emeryturze?
Każdy rok pracy po osiągnięciu wieku emerytalnego to realne korzyści, które przekładają się na wyższą miesięczną kwotę świadczenia. Dzieje się tak z kilku powodów:
- Odprowadzanie dodatkowych składek: Kontynuując pracę, nadal odprowadzasz składki, co bezpośrednio zwiększa Twoją podstawę obliczenia emerytury (licznik we wzorze).
- Kolejne roczne waloryzacje: Twój zgromadzony kapitał jest objęty dodatkowymi waloryzacjami, co powiększa jego wartość.
- Skrócenie "średniego dalszego trwania życia": Im później przechodzisz na emeryturę, tym niższy jest wskaźnik średniego dalszego trwania życia (mianownik we wzorze), co przy tej samej podstawie obliczenia daje wyższą miesięczną emeryturę.
Liczby nie kłamią: Symulacja wpływu każdego dodatkowego roku pracy na wysokość świadczenia
Wyobraź sobie, że osiągasz wiek emerytalny, ale decydujesz się pracować jeszcze przez rok. W tym czasie nie tylko nadal zarabiasz i odprowadzasz składki, ale także Twój dotychczasowy kapitał jest waloryzowany. Co więcej, dla celów obliczenia emerytury, Twój wiek jest wyższy, co oznacza, że średnie dalsze trwanie życia jest krótsze. Wszystkie te czynniki sumują się, prowadząc do znaczącego wzrostu miesięcznego świadczenia. Każdy dodatkowy rok pracy to inwestycja, która procentuje przez całą emeryturę.
Jak zmieniające się tablice GUS wpływają na emerytury osób w tym samym wieku?
Tablice średniego dalszego trwania życia są aktualizowane co roku i mogą ulegać zmianom. Jeśli w danym roku tablice GUS wskażą na dłuższe przeciętne dalsze trwanie życia, nowo obliczane emerytury dla osób w tym samym wieku mogą być niższe. Z kolei, jeśli tablice wskażą na krótsze życie, emerytury mogą być wyższe, przy założeniu tej samej podstawy obliczenia. Dlatego moment przejścia na emeryturę, nawet w tym samym wieku, może mieć wpływ na wysokość świadczenia.
Staż pracy a wysokość emerytury – co musisz wiedzieć o okresach składkowych?
Staż pracy, czyli okresy składkowe i nieskładkowe, odgrywają ważną rolę w systemie emerytalnym, choć ich znaczenie w nowym systemie jest inne niż kiedyś. Kluczowe jest zrozumienie, jak te okresy wpływają na prawo do świadczenia i jego wysokość.
Czy sam staż pracy gwarantuje wysoką emeryturę?
W nowym systemie emerytalnym opartym na zdefiniowanej składce, sam długi staż pracy, bez odpowiednio wysokich odprowadzanych składek, nie gwarantuje wysokiej emerytury. Liczy się przede wszystkim suma zgromadzonych środków na Twoim koncie. Oznacza to, że nawet osoba z wieloletnim stażem pracy, ale niskimi zarobkami, może otrzymać niższe świadczenie niż ktoś, kto pracował krócej, ale zarabiał znacznie więcej.
Gwarancja minimalnego świadczenia: Kiedy 20/25 lat pracy staje się kluczowe?
Chociaż długość stażu pracy nie jest jedynym czynnikiem decydującym o wysokości emerytury, ma kluczowe znaczenie dla uzyskania prawa do minimalnego świadczenia. Aby ZUS mógł podwyższyć Twoje świadczenie do gwarantowanej kwoty minimalnej, musisz udokumentować odpowiedni staż pracy. Kobiety potrzebują 20 lat okresów składkowych i nieskładkowych, natomiast mężczyźni 25 lat.
Okresy nieskładkowe (np. studia, urlop wychowawczy) – jak są uwzględniane?
System emerytalny uwzględnia nie tylko okresy, w których odprowadzano składki (okresy składkowe), ale także pewne okresy, w których składki nie były odprowadzane, ale są uznawane za równoważne (okresy nieskładkowe). Do takich okresów zaliczają się między innymi czas studiów czy urlop wychowawczy. Okresy nieskładkowe są uwzględniane przy ustalaniu prawa do emerytury minimalnej, ale ich wpływ na wysokość świadczenia jest ograniczony zazwyczaj są one przeliczane w stosunku 1:1, co oznacza, że każdy rok okresu nieskładkowego jest liczony jako rok okresu składkowego, ale nie zwiększa podstawy wymiaru świadczenia.
Strategiczne planowanie przyszłości: Jak świadomie budować swój kapitał emerytalny?
Świadome planowanie swojej przyszłości emerytalnej to proces, który wymaga regularnego monitorowania i podejmowania właściwych decyzji. Na szczęście, narzędzia i możliwości są na wyciągnięcie ręki.
Jak sprawdzić prognozowaną wysokość swojej emerytury? Praktyczny przewodnik po PUE ZUS
Najlepszym sposobem na monitorowanie swojej przyszłości finansowej jest regularne sprawdzanie stanu swojego konta emerytalnego. Możesz to zrobić łatwo i wygodnie za pośrednictwem Platformy Usług Elektronicznych (PUE) ZUS. Po zalogowaniu się na swoje konto, znajdziesz tam szczegółowe informacje o zgromadzonych składkach, kapitale początkowym oraz prognozowaną wysokość swojej emerytury. To kluczowe narzędzie, które pozwoli Ci ocenić, czy Twoje oszczędności są na odpowiednim poziomie.
Najczęstsze błędy przyszłych emerytów i jak ich unikać
Wielu przyszłych emerytów popełnia podobne błędy, które mogą negatywnie wpłynąć na wysokość ich świadczenia. Do najczęstszych należą:
- Zbyt wczesne przejście na emeryturę: Rezygnacja z pracy tuż po osiągnięciu wieku emerytalnego, bez rozważenia korzyści płynących z dalszej pracy.
- Brak monitorowania konta ZUS: Niesprawdzanie stanu swojego konta i prognozowanej wysokości emerytury, co uniemożliwia reagowanie na ewentualne nieprawidłowości.
- Poleganie wyłącznie na emeryturze z ZUS: Traktowanie świadczenia z ZUS jako jedynego źródła dochodu na starość, bez uwzględnienia możliwości dodatkowego oszczędzania.
Unikaj tych pułapek, aktywnie zarządzając swoją przyszłością.
Przeczytaj również: Ile wynosi najniższa emerytura brutto i co musisz o niej wiedzieć
Poza ZUS-em: Czy warto rozważyć dodatkowe formy oszczędzania (IKE, IKZE, PPK)?
Emerytura z ZUS to ważna podstawa, ale warto rozważyć dywersyfikację źródeł dochodu na starość. Programy takie jak Indywidualne Konto Emerytalne (IKE), Indywidualne Konto Zabezpieczenia Emerytalnego (IKZE) czy Pracownicze Plany Kapitałowe (PPK) oferują dodatkowe możliwości oszczędzania z korzyściami podatkowymi. Rozważenie tych opcji może znacząco zwiększyć Twoje bezpieczeństwo finansowe na emeryturze.